Un esquema que puedes revisar con el tiempo
Mapa de objetivos y decisiones
El primer bloque consiste en dibujar tu mapa actual sin adornos: qué objetivos tienes, qué plazos manejas y qué decisiones financieras se supone que los apoyan. No hace falta entrar en tecnicismos; basta con que puedas trazar una línea, aunque sea gruesa, entre cada meta y las acciones que la sostienen. Si descubres objetivos sin respaldo claro o movimientos sin objetivo asociado, ya tienes pistas de por dónde empezar a ajustar.
Fragilidad y flexibilidad
Una vez visible el mapa, llega el momento de clasificar según fragilidad emocional y flexibilidad temporal. Algunos objetivos, aunque modestos, te tocarán fibras sensibles y quizá deban exponerse a menos oscilaciones. Otros aceptan más experimentación. Esta clasificación no responde a una fórmula, sino a tu propia biografía, tus responsabilidades y tu forma de relacionarte con la incertidumbre.
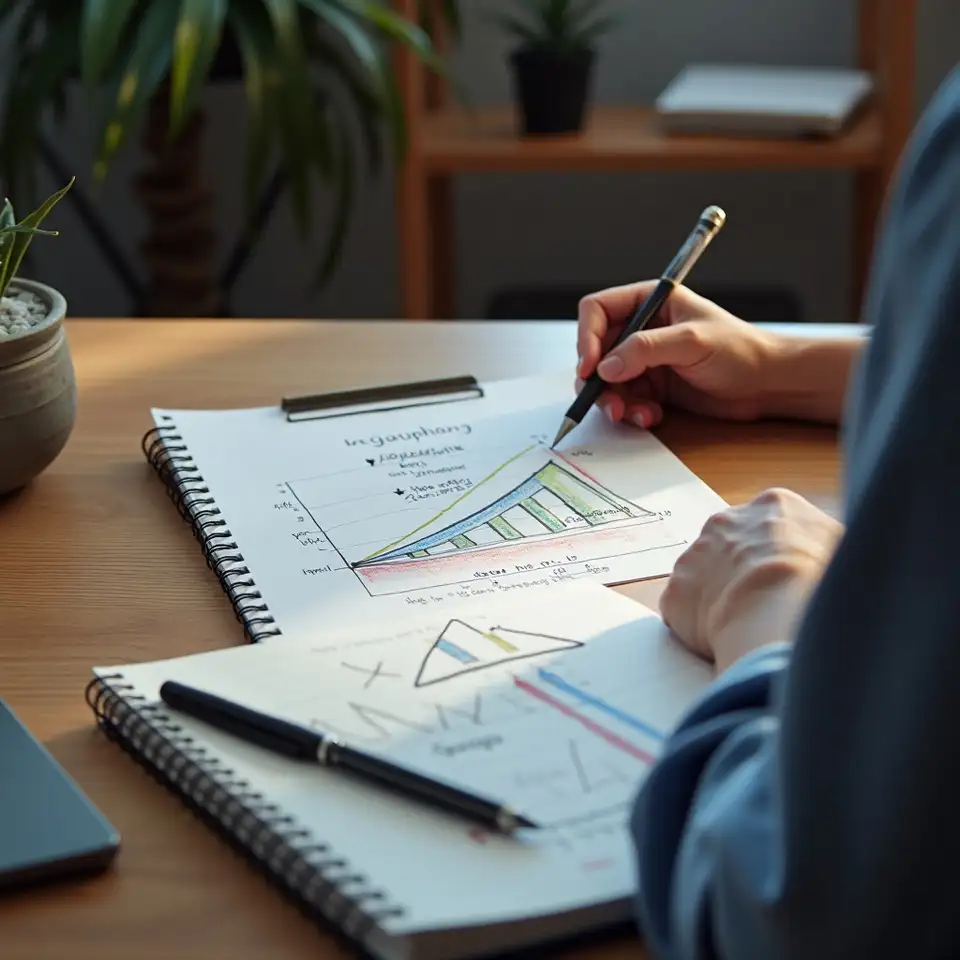
Ritmo de revisión consciente
Por último, conviene definir un ritmo de revisión que no dependa solo de las noticias del día. Puede ser una fecha fija o ciertos desencadenantes vitales: cambio de trabajo, nacimiento de un hijo, mudanza, variaciones relevantes de ingresos. Cada revisión no es un juicio al pasado, sino una oportunidad para ajustar el triángulo objetivo–plazo–riesgo con la información nueva disponible, recordando siempre que past performance does not guarantee future results y que los resultados pueden variar de forma significativa.
Si quieres seguir profundizando en este enfoque, en otra página desarrollo con
más detalle el triángulo objetivo–plazo–riesgo y propongo ejercicios sencillos
para ordenar tus metas por capas temporales. Puedes visitarla cuando te apetezca
retomar la reflexión con algo más de calma y quizá con un cuaderno al lado.
Escenarios que aterrizan el marco
Para que la planificación por objetivos no se quede en teoría, conviene verla aplicada a escenarios concretos. Imagina que tienes tres metas a medio plazo: reforzar tu colchón de seguridad, preparar una posible mudanza y dejar margen para un cambio profesional que no sabes aún cómo se materializará. Si intentas optimizarlas todas a la vez sin orden, es probable que termines sintiendo que no avanzas en ninguna. Una alternativa consiste en trabajar por capas. La primera capa protege: el colchón de seguridad, que te permite absorber imprevistos sin tomar decisiones precipitadas. Su función no es brillar, sino darte margen para pensar. La segunda capa estructura: la mudanza, con un rango de fechas y de costes aproximados, sabiendo que el mercado y tu vida pueden moverse. La tercera capa explora: el cambio profesional, más difuso, pero igualmente importante, que quizá necesite sobre todo tiempo y flexibilidad antes que cifras muy concretas. Cuando ordenas así las metas, tu tolerancia al riesgo deja de ser una etiqueta genérica y se vuelve contextual. Tal vez aceptes más oscilaciones en la parte del plan vinculada a proyectos futuros, mientras prefieres trayectorias más estables para aquello que podría afectarte en cuestión de meses. No hay una combinación perfecta, solo una serie de compromisos que debes conocer y revisar. En todo caso, past performance does not guarantee future results y los resultados pueden variar, así que conviene tratar cualquier simulación como una herramienta de reflexión, no como una promesa firmada.
De la lista de deseos a un mapa manejable
Un esquema práctico para bajar a tierra esa frase tan repetida de “planificar por objetivos” sin convertirla en un eslogan vacío ni en una promesa excesiva de control sobre el futuro cercano.
El punto de partida suele ser una lista desordenada de deseos: cambiar de vivienda,
acumular un colchón más sólido, estudiar un posible cambio profesional, ayudar a alguien
cercano. Si todas esas metas compiten por los mismos recursos sin un criterio claro,
cualquier oscilación del entorno se siente como una amenaza directa a todo el conjunto.
En lugar de buscar el producto perfecto, propongo ordenar primero esa lista: qué
objetivos son innegociables, cuáles pueden esperar y cuáles admiten una versión más
modesta sin que el mundo se derrumbe.
A partir de ahí, entra en juego el tiempo. Un horizonte temporal más largo permite
tolerar ciertas oscilaciones, pero solo si de verdad no vas a necesitar ese dinero
antes. Conviene ser brutalmente honesto con esta parte: muchas decisiones que se llaman
“a largo plazo” en realidad están sujetas a posibles cambios laborales, familiares o de
salud. Cuando aceptas esa fragilidad, puedes diseñar un esquema que priorice
flexibilidad en unos objetivos y estabilidad en otros, sabiendo que resultados pueden
variar y que será necesario revisar el rumbo con cierta regularidad.
Conectar cada decisión con una meta concreta y un rango de resultados razonable, no solo con una cifra idealizada.
Diferenciar entre plazos deseados y plazos probables para no exigirle al tiempo algo que nunca prometió.
Reconocer qué objetivos son emocionalmente delicados y quizá deban exponerse a menos sobresaltos.
Asumir que revisar el plan forma parte del propio plan, porque tu vida y tu tolerancia al riesgo cambian.
Un triángulo sencillo: objetivo, plazo y riesgo
Un pequeño marco para que cada decisión responda a un objetivo concreto, a un plazo realista y a un nivel de riesgo que conozcas antes de pulsar ningún botón.
Escenas que ponen imagen a la planificación por objetivos
Separar objetivos
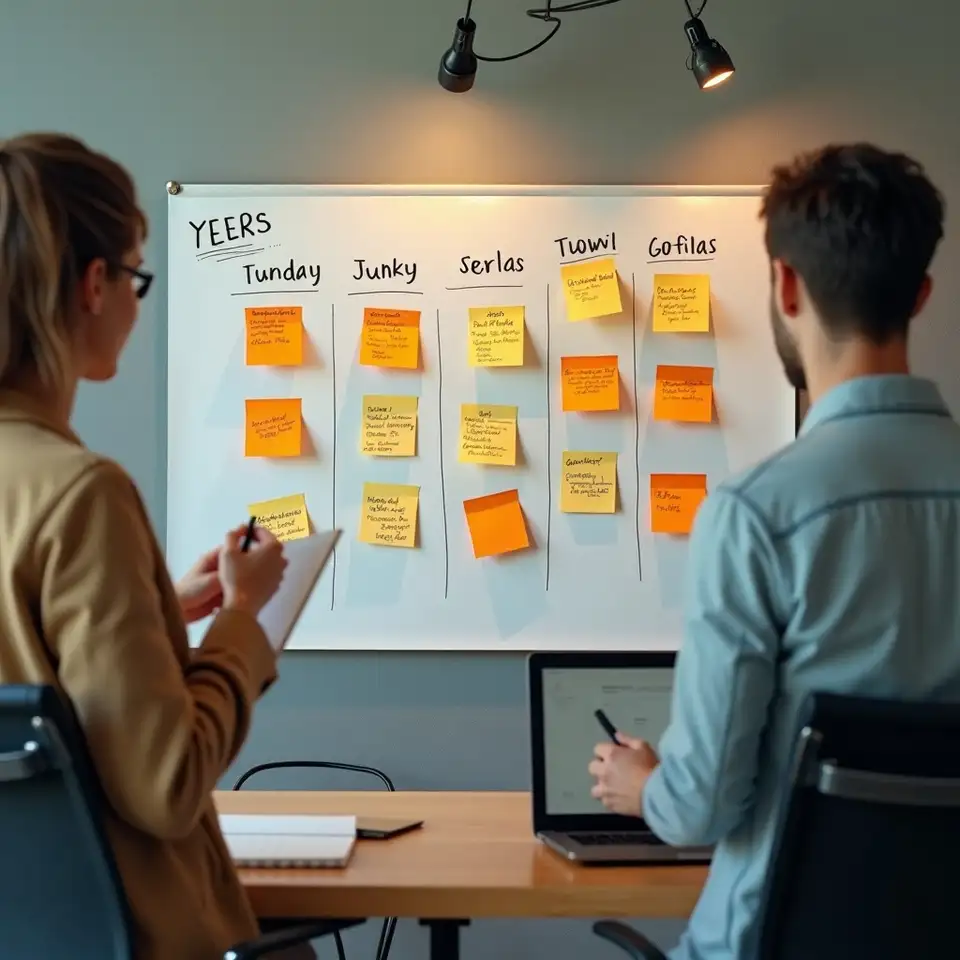
Visualizar plazos
Ver varios plazos en un calendario recuerda que el tiempo no es solo una fecha límite, sino un recurso que puedes distribuir entre metas con ritmos distintos. Esa visión evita la tentación de querer resolverlo todo a la vez y te permite aceptar que algunos cambios serán necesariamente graduales.
Revisar sin castigo
Hablarlo con alguien
Una conversación tranquila, lejos de urgencias artificiales, suele ser el mejor espacio para poner en común expectativas, miedos y prioridades. Cuando compartes tus objetivos con alguien de confianza, aparecen matices que rara vez se ven en una hoja de cálculo.
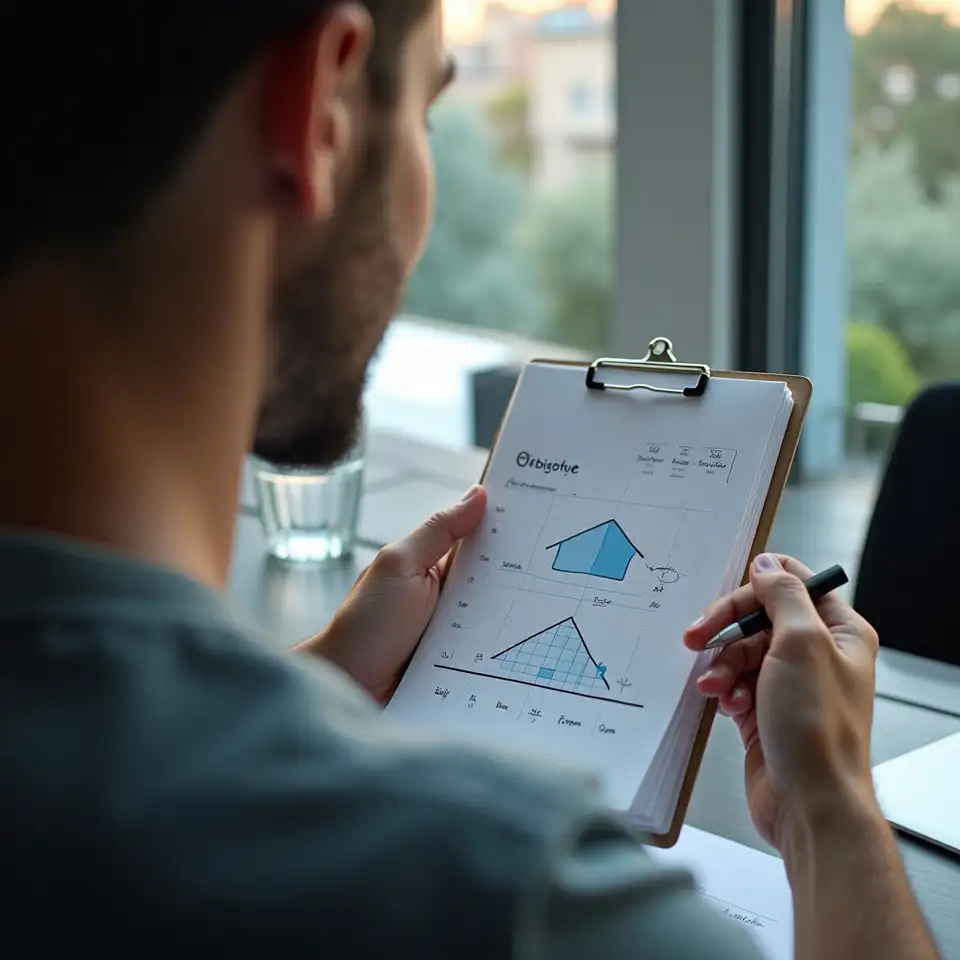
Un triángulo para recordar
El esquema del triángulo objetivo–plazo–riesgo, aunque simple, ayuda a recordar
qué pieza estás moviendo en cada decisión. Verlo dibujado en un cuaderno
convierte una idea abstracta en una herramienta que puedes revisar y adaptar con
el tiempo, sin pretender que sea una solución definitiva.
Releer decisiones pasadas sin reescribir la historia
Otro ángulo útil es revisar qué decisiones ya has tomado y qué historia te contabas
cuando las tomaste. Quizá en un momento de optimismo aceptaste más exposición a la
incertidumbre porque tu horizonte laboral parecía claro, y ahora te encuentras en una
situación distinta, con nuevas responsabilidades o con menos tolerancia a los
sobresaltos. No se trata de culparte, sino de reconocer que aquel tú y el de ahora
juegan con reglas emocionales diferentes. En este repaso, conviene distinguir entre tres
tipos de movimientos. Están los que siguen teniendo sentido a la luz de tus objetivos
actuales, aunque hayan vivido altibajos. Están los que encajan a medias y podrían
ajustarse cambiando plazos, cantidades o expectativas. Y están los que, sencillamente,
ya no dialogan con tu vida de hoy. Identificar a qué grupo pertenece cada decisión es
más útil que obsesionarse con si fue “buena” o “mala” en términos absolutos. A partir de
esa clasificación, puedes diseñar una hoja de ruta modesta: qué revisar primero, qué
dejar en observación y qué asumir como aprendizaje. El objetivo no es rehacer tu
historia financiera para que encaje con un relato perfecto, sino permitirte tomar las
siguientes decisiones con algo más de lucidez. El futuro seguirá siendo esquivo y ningún
plan puede prometer resultados concretos, pero al menos sabrás por qué mueves cada pieza
y qué objetivo, plazo y nivel de riesgo estás priorizando en cada momento.
Traducir objetivos en decisiones sin prometer imposibles
Cuando tus decisiones financieras van por un lado y tus objetivos vitales por otro, el resultado suele ser una mezcla incómoda de culpa, inercia y miedo a cambiar nada por si acaso.
Aquí reúno ideas para personas que miran a tres o cinco años vista y sienten que sus decisiones financieras no reflejan del todo sus prioridades reales. No hablo de fórmulas mágicas, sino de marcos sencillos para enlazar metas, riesgo y tiempo de una forma que puedas revisar con cierta calma. Los resultados pueden variar y ningún enfoque elimina la incertidumbre, pero sí puede ayudarte a que cada movimiento responda a algo más que a un impulso del momento.
El hilo conductor es la planificación por objetivos entendida como una práctica flexible, no como un contrato rígido con tu yo del futuro. Propongo desmenuzar cada meta en tres piezas: qué significa para ti más allá del número, qué horizonte temporal resulta razonable y qué rango de variaciones aceptarías sin replantearlo todo. Con ese triángulo en mente, es más fácil ver qué decisiones suman coherencia y cuáles solo añaden ruido emocional.
Nada de lo que leas aquí sustituye el asesoramiento personalizado ni las obligaciones de información que deben cumplir las entidades reguladas en España. Piensa en estas ideas como una forma de preparar el terreno antes de esa conversación: llegas con tus objetivos algo más definidos, tus miedos mejor nombrados y una conciencia más clara de que past performance does not guarantee future results y de que los resultados pueden variar incluso entre personas con trayectorias parecidas. Con ese contexto, te resultará más sencillo evaluar propuestas y decidir qué encaja mejor con tu propia mezcla de prudencia y ambición.
Probablemente ya has escuchado mil veces que “hay que invertir con objetivos
claros”, pero nadie te explica qué significa eso cuando abres tu cuenta y
ves solo números y gráficos. Esta página intenta hacer algo menos brillante
y más útil: traducir metas vitales en decisiones concretas, asumiendo que tu
tolerancia al riesgo cambia con el tiempo, que tus plazos nunca son tan
firmes como te gustaría y que una parte de ti quiere seguridad mientras otra
sueña con movimientos más ambiciosos. No vengo a darte un plan perfecto,
sino a acompañarte en un ejercicio de honestidad: qué quieres de verdad,
cuánto margen temporal tienes y qué tipo de sobresaltos podrías soportar sin
desmontar todo el esquema a la primera señal de nervios. A partir de ahí, el
mapa de decisiones deja de ser una lista de productos y se convierte en una
conversación continua entre tus objetivos, tu contexto y tu forma particular
de convivir con la incertidumbre.
Cuando necesitas una segunda mirada
Poner tu situación en palabras suele ser el primer paso para pasar de una sensación difusa de desorden a un mapa de decisiones más consciente.
Si al recorrer estos ejemplos has reconocido patrones de tu propia situación, puede que te resulte útil ordenarlos por escrito y contrastarlos con alguien que mire tu caso desde fuera. A veces la simple tarea de explicar tus objetivos, tus plazos y tu forma de vivir el riesgo ya revela contradicciones que no veías. Desde ahí, cualquier conversación con una entidad o con un profesional regulado se vuelve más clara: sabes qué quieres proteger, qué estás dispuesto a ajustar y qué tipo de oscilaciones te resultan inasumibles.
Compartir mi caso